
配偶者控除136万円という数字を、最近よく見かけませんか。10月11日朝のYahoo!ニュースの経済ランキングにも、12月から扶養の所得要件が上がるという記事が入っていました。
「結局、いくらまで働いていいの?」というのが一番気になるところですよね。民間サイトの解説はたくさんあるので、今回は国税庁のページと資料だけを開いて、改正前後の金額を確かめてみました。
まず事実確認。いつから変わる?
国税庁のページには、令和8年度税制改正で基礎控除の引上げ、給与所得控除の最低保障額の引上げ、扶養親族等の所得要件の改正が行われたと書いてありました。これらは原則として令和8年12月1日に施行され、令和8年分以後の所得税に適用されるそうです。
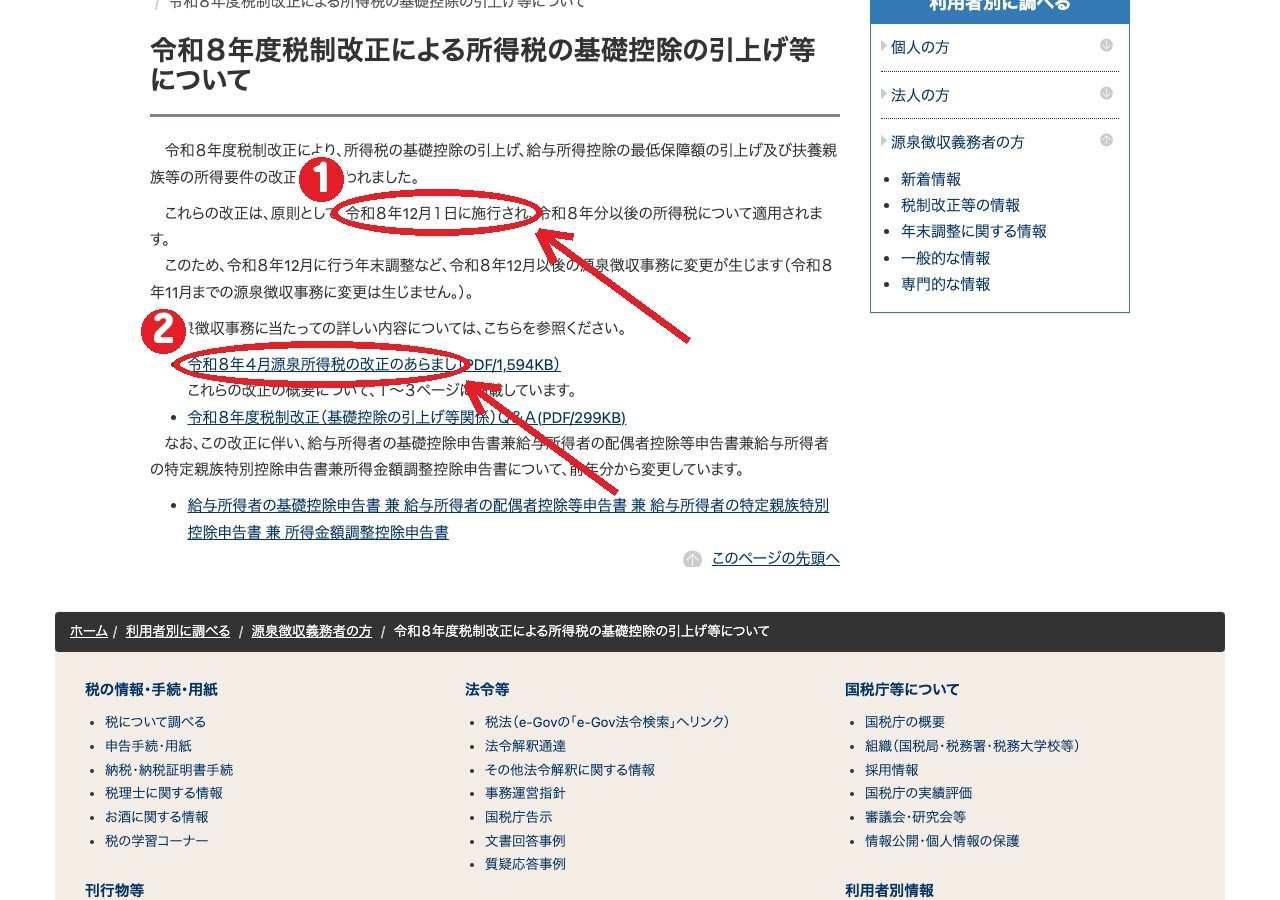
ただ、令和8年11月までの源泉徴収事務には変更が生じない、とも書かれていました。つまり毎月の給料の天引きはそのままで、12月に行う年末調整で新しい基準が使われる、ということみたいです。

扶養などの所得要件はどう変わった?
いちばん知りたいのは、年収の壁がどこに動いたかですよね。国税庁の「源泉所得税の改正のあらまし」には表があって、収入が給与だけの場合の収入金額が載っています。
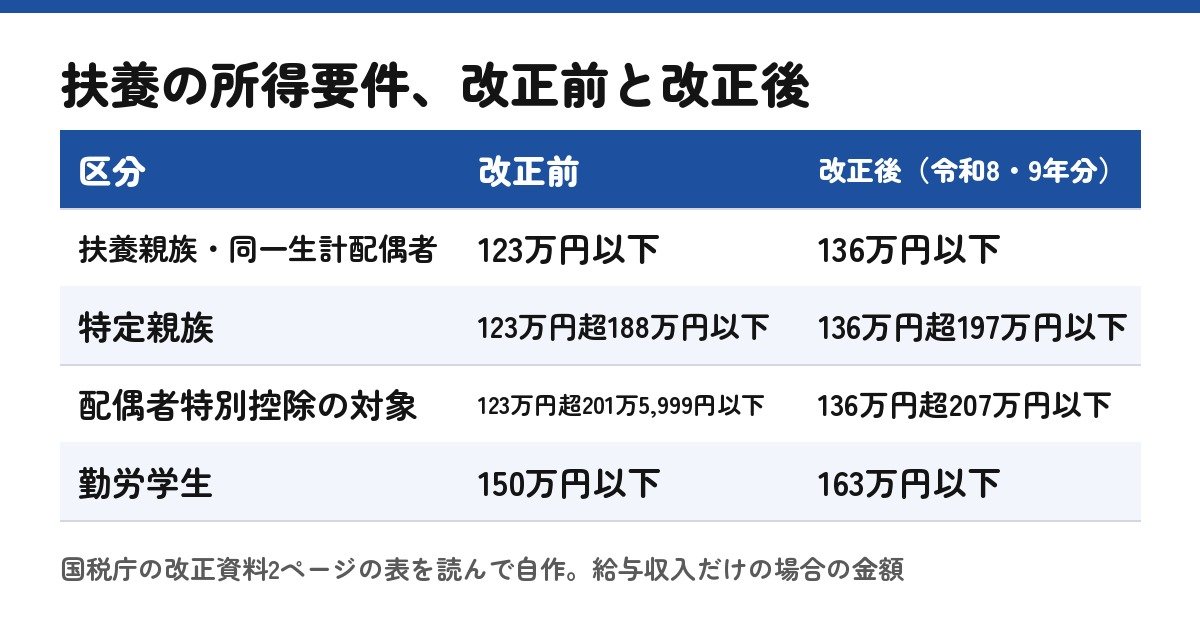
同一生計配偶者や扶養親族は、改正前が123万円以下で、改正後は136万円以下になりました。特定親族は136万円超197万円以下、配偶者特別控除の対象になる配偶者は136万円超207万円以下です。勤労学生は163万円以下になっています。
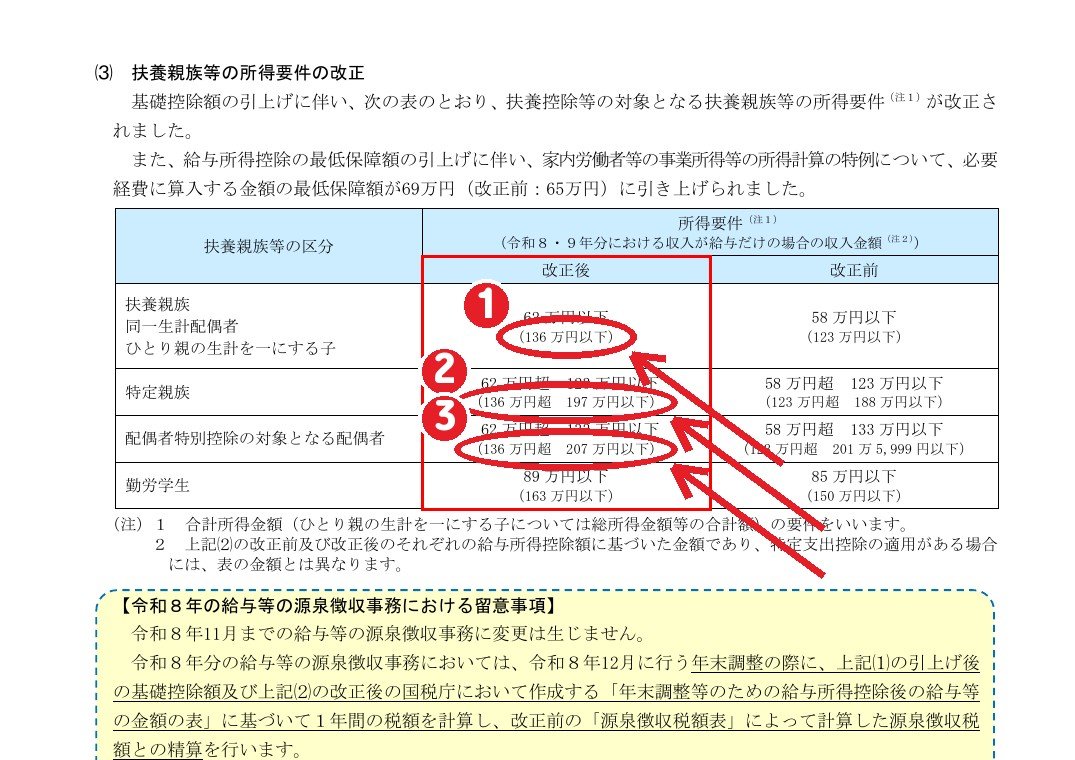
元の資料の表は、所得の金額を62万円以下のように書いて、その下に( )で給与収入に直した金額を入れる形でした。なので、パートやアルバイトの方は( )の中の金額を見ればいいみたいです。

私が一番「そうなんだ」と思ったのは、子どもや配偶者の年収が少し多めでも、今回から対象に入る人がいる点です。例を表にしてみました。
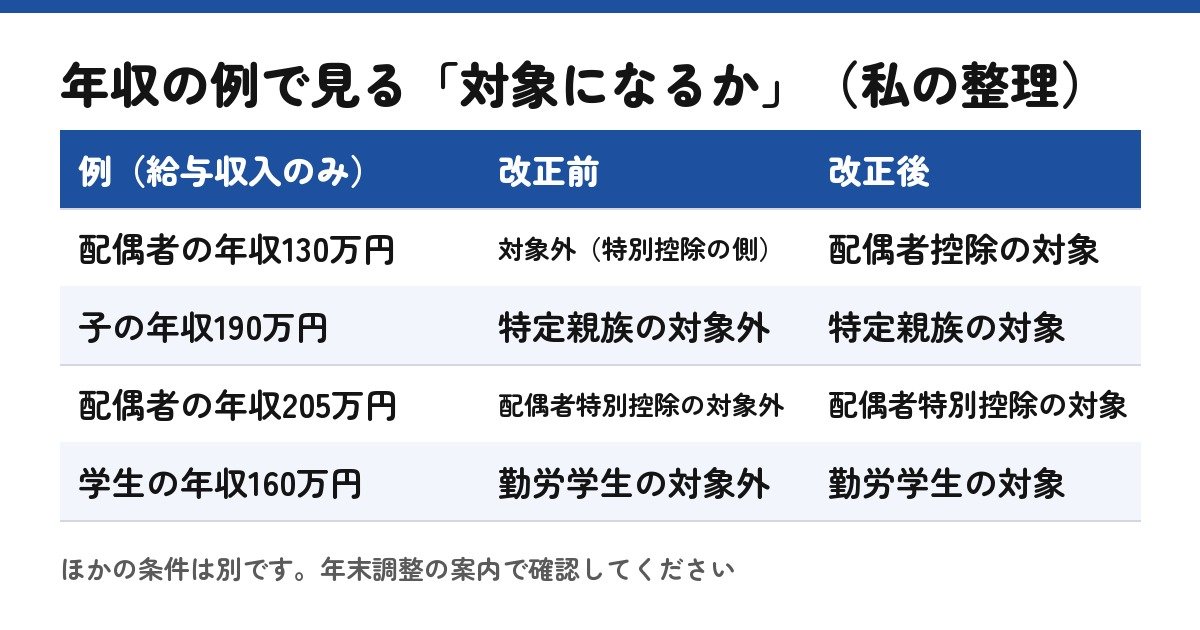
表の金額だけで決めるのは危ないです。納税者本人の所得や、同一生計かどうか、ほかの条件もあるので、勤め先の年末調整の案内で確認してくださいね。
給与所得控除と基礎控除も上がっている
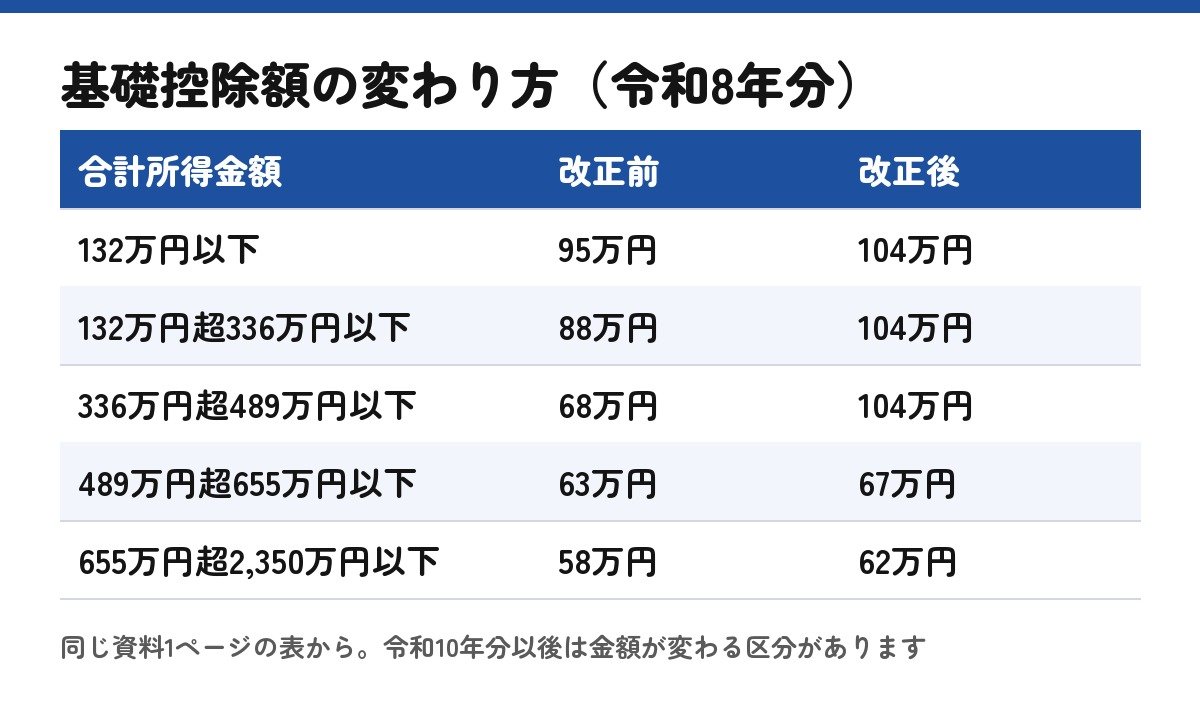
同じ資料には、給与所得控除の最低保障額が65万円から74万円に引き上げられたことも書いてありました。基礎控除も、合計所得金額に応じて引き上げられています。
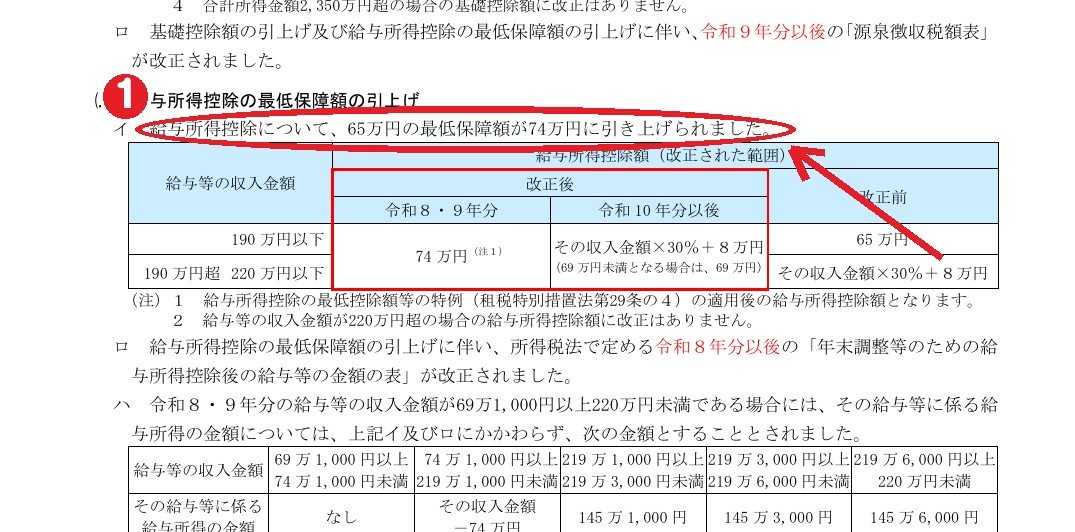
基礎控除の表を見ると、令和8・9年分は合計所得金額が132万円以下から489万円以下までの区分で104万円、489万円超655万円以下は67万円、655万円超2,350万円以下は62万円です。改正前の令和8年分は95万円から58万円まででしたね。
注意書きによると、令和10年分以後は金額が変わる区分があります。令和8・9年分の加算は時限的なものなので、来年以降は同じとは限らない、ということだと思います。ここは私も表の読み方に自信がないので、細かい金額は資料の原文で確認してください。
年末調整で気をつけたいこと
国税庁の資料の「留意事項」には、新しく扶養の要件を満たすことになった親族について、扶養控除の適用を受けるには「給与所得者の扶養控除等(異動)申告書」などの提出が必要になる、と書いてありました。令和8年12月1日以後に支払う給与から適用されるそうです。
申告書の様式も、前年分から変わっていると国税庁のページにありました。会社から配られる紙やアプリの画面が去年と違っていても、慌てなくて大丈夫です。
国税庁の動画チャンネルにも、令和8年分の源泉徴収事務についての解説があったので、下に貼っておきます。
よくある疑問も、資料を読んで整理しておきます。「今年の12月から」と言っても、11月までに支払われた給料の天引きが後から変わるわけではありません。年末調整のときに、1年分をまとめて新しい基準で計算し直して、足りない分や払いすぎの分を精算する流れだそうです。
もうひとつ、「令和8・9年分」という書き方が資料にたくさん出てきます。これは時限的な措置の期間を指しているようで、令和10年分以後は金額が変わる表の欄があります。長く働き方を考える方は、来年以降の資料も見ておくと安心だと思います。
なお、社会保険の「130万円の壁」など、税金とは別の基準もあります。今回の記事は所得税の話だけで、そちらは確認していません。ご自分の勤め先や加入している保険の案内を見てくださいね。
あなたの家は、どの区分に入りそうですか? 去年と比べて、年末調整の書類で変わったところはありましたか?
あわせて読みたい
参考にしたところ
- 国税庁「令和8年度税制改正による所得税の基礎控除の引上げ等について」
- 国税庁「源泉所得税の改正のあらまし」(令和8年4月、PDF)
- 国税庁動画チャンネル「令和8年分の給与の源泉徴収事務(改正事項)」(YouTube)
- 話題の出どころ:10月11日朝のYahoo!ニュース経済ランキング。写真はウィキメディア・コモンズのイメージ写真、国税庁の資料の画面、自作の表です。